Jak wystawić fakturę z Gewerbe w Niemczech
Jak wystawić fakturę z Gewerbe w Niemczech
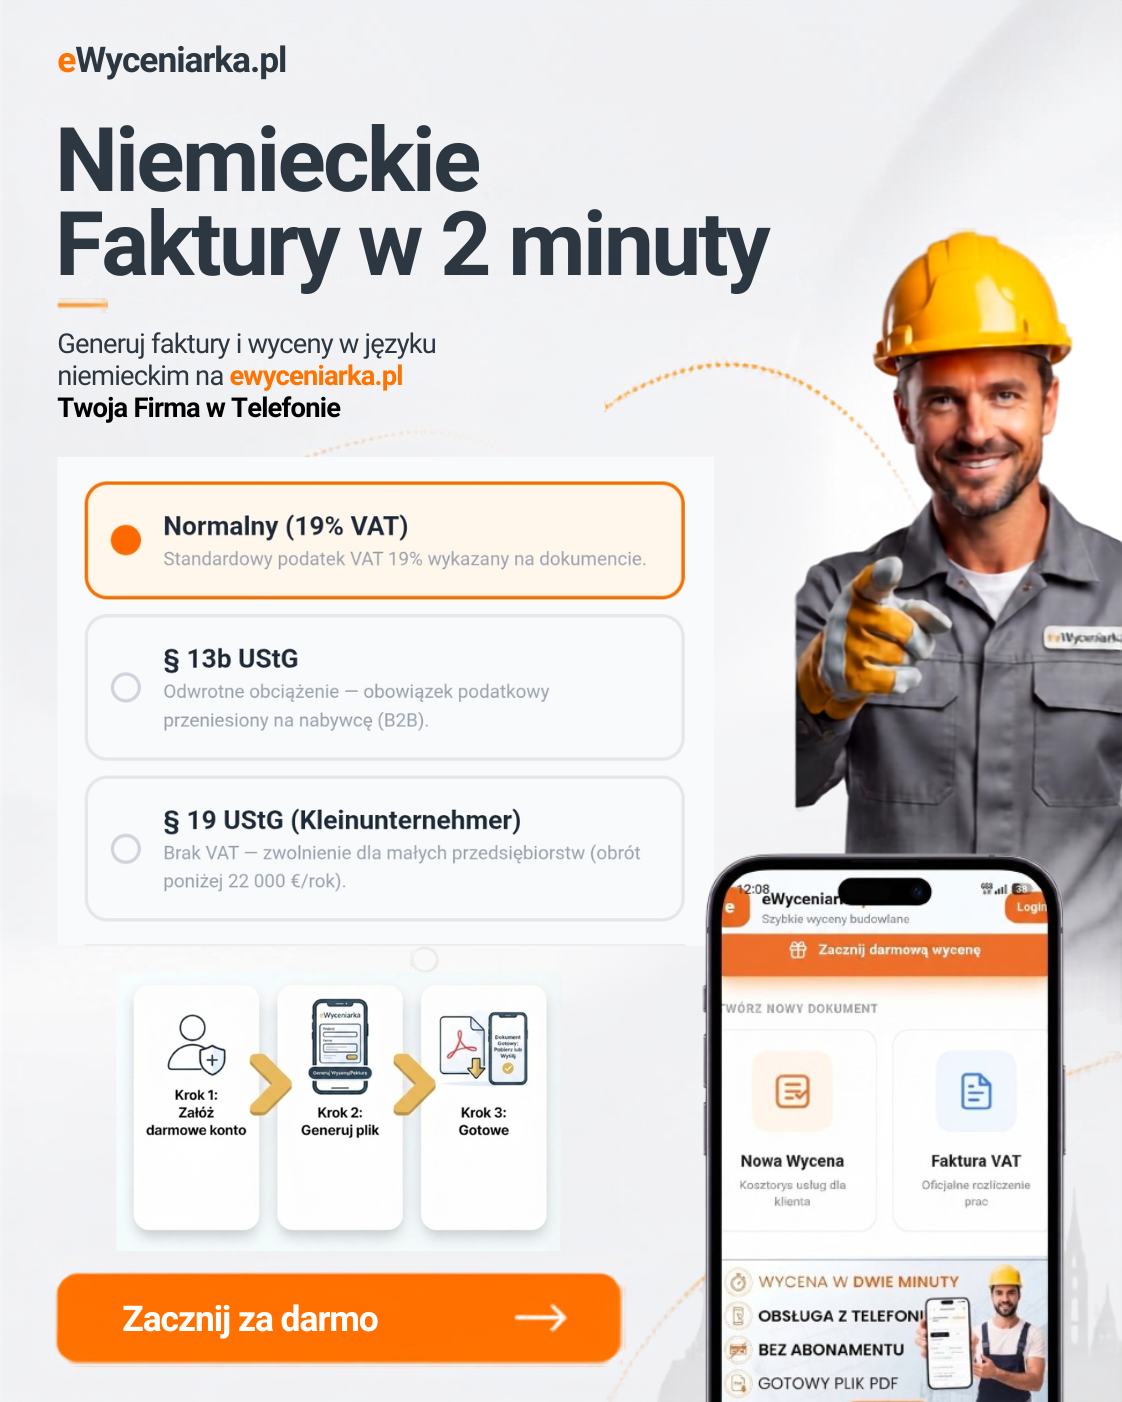
Po zakończeniu remontu mieszkania w Niemczech inwestor zwykle nie czeka na dokumenty tygodniami. Chce dostać jasną fakturę, wiedzieć, za co płaci, i móc ją zaksięgować. Dlatego pytanie, jak wystawić fakturę z Gewerbe w Niemczech, warto rozwiązać jeszcze przed rozpoczęciem robót, a nie wieczorem po odbiorze prac. W branży budowlanej jedna pomyłka w VAT, opisie zakresu lub danych nabywcy może opóźnić płatność i wywołać niepotrzebną wymianę wiadomości z księgowością klienta.
Faktura z Gewerbe w Niemczech - od czego zacząć
Gewerbe to forma prowadzenia działalności gospodarczej, a nie osobny rodzaj faktury. Dokument wystawiasz według niemieckich zasad podatkowych, zgodnie ze swoim statusem VAT i charakterem wykonanej usługi. Dla ekipy remontowej najczęściej będzie to faktura za robociznę, materiały albo usługę łączoną, na przykład wykonanie łazienki wraz z dostawą płytek, kleju i armatury.
Najpierw ustal, kto jest odbiorcą faktury. Inaczej opiszesz i opodatkujesz pracę dla osoby prywatnej, inaczej dla niemieckiej firmy budowlanej, a jeszcze inaczej dla przedsiębiorcy z Polski. Istotne są też miejsce wykonania usługi, status nabywcy oraz to, czy działasz jako podatnik VAT, czy korzystasz z procedury Kleinunternehmer.
Nie wystawiaj dokumentu wyłącznie na podstawie ustnych ustaleń z inwestorem. Przyjmij zlecenie w formie oferty lub potwierdzenia zakresu. Przy odbiorze prac zestaw rzeczywistą robociznę, zużycie materiału i ewentualne prace dodatkowe. Taka dokumentacja chroni marżę, szczególnie gdy w trakcie remontu doszły poprawki instalacji, dodatkowe metry zabudowy albo zmiana technologii przez inwestora.
Dane obowiązkowe na niemieckiej fakturze
Faktura musi jednoznacznie wskazywać sprzedawcę, nabywcę i przedmiot usługi. W praktyce dokument powinien zawierać pełną nazwę Twojej firmy lub imię i nazwisko przedsiębiorcy, adres, dane klienta, datę wystawienia oraz indywidualny, kolejny numer faktury.
Potrzebujesz również niemieckiego numeru podatkowego Steuernummer albo numeru VAT UE, czyli USt-IdNr., jeżeli ma zastosowanie. Nie wpisuj numeru przypadkowo. Steuernummer jest przydzielany przez Finanzamt, natomiast USt-IdNr. przydaje się przede wszystkim w transakcjach unijnych. W przypadku firmy działającej pod nazwą handlową podaj dane tak, by inwestor i urząd mogli bez wątpliwości ustalić, kto wykonał usługę.
Opis pozycji nie może brzmieć tylko „remont” lub „usługa budowlana”. Dla inwestora, księgowej i Ciebie samego po kilku miesiącach powinno być jasne, co faktycznie rozliczasz. Dobry opis może wskazywać: „wykonanie zabudowy GK w lokalu przy [adresie], zgodnie z ofertą nr 12/2026” albo „robocizna i materiały - przygotowanie podłoża, ułożenie płytek 38 m² oraz fugowanie”.
Na dokumencie uwzględnij datę wykonania usługi. Gdy jest inna niż data wystawienia, obie daty muszą być czytelne. Przy większym zleceniu sensowne jest fakturowanie etapami, na przykład po wykonaniu stanu przygotowawczego, po montażu instalacji i po odbiorze końcowym. Dzięki temu nie finansujesz materiałów i robocizny przez cały czas z własnej kieszeni.
Faktura powinna pokazywać cenę netto, stawkę VAT, kwotę VAT oraz wartość brutto - o ile jesteś czynnym podatnikiem VAT. Dołącz termin zapłaty i rachunek bankowy. Niemieckie prawo nie narzuca jednego terminu, ale wykonawca powinien wpisać go jasno, np. „płatność w terminie 7 dni od daty faktury”.
VAT, Kleinunternehmer i faktura bez podatku
Najwięcej błędów powstaje przy VAT. Jeżeli rozliczasz niemiecki VAT, co do zasady wykazujesz właściwą stawkę, kwotę podatku i kwotę brutto. W budowlance nie zakładaj automatycznie, że każda faktura ma identyczny schemat. Stawka oraz sposób rozliczenia zależą od rodzaju świadczenia i sytuacji klienta.
Jeśli korzystasz z Kleinunternehmerregelung, nie doliczasz VAT do faktury. Musisz jednak umieścić informację o zwolnieniu, na przykład: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet”. Nie wpisuj wtedy stawki 0% jako zwykłego VAT. To inna sytuacja podatkowa i może wprowadzać odbiorcę w błąd.
Od 2025 roku dla procedury Kleinunternehmer obowiązują w Niemczech limity obrotu: 25 000 euro w poprzednim roku oraz 100 000 euro w bieżącym roku. Przekroczenie progu w trakcie roku może zmienić sposób rozliczania kolejnych transakcji. Dla wykonawcy, który bierze kilka większych remontów, nie jest to detal księgowy. Warto na bieżąco kontrolować obrót, bo źle wystawiona faktura oznacza późniejsze korekty i rozmowy z klientem o dopłacie VAT.
Reverse charge przy usługach budowlanych
W niemieckim budownictwie może wystąpić mechanizm reverse charge, określany jako Steuerschuldnerschaft des Leistungsempfängers. Dotyczy on określonych usług budowlanych w relacji między przedsiębiorcami, gdy odbiorca sam świadczy usługi budowlane i spełnione są warunki ustawowe. W takim modelu to nabywca rozlicza VAT, a wykonawca nie wykazuje go na fakturze.
Nie stosuj reverse charge tylko dlatego, że klient jest firmą. Przed wystawieniem dokumentu poproś kontrahenta o potwierdzenie statusu, zwykle w postaci odpowiedniego zaświadczenia. Na fakturze dodaje się wtedy adnotację, że obowiązek podatkowy przechodzi na odbiorcę, np. „Steuerschuldnerschaft des Leistungsempfängers gemäß § 13b UStG”.
To pole, w którym nie warto improwizować. Przy pracach dla dewelopera, generalnego wykonawcy czy niemieckiej firmy instalacyjnej sprawdź warunki z księgową lub doradcą podatkowym przed pierwszą fakturą. Jedna zasada nie obejmuje wszystkich robót ani wszystkich klientów.
Faktura za materiały i robociznę - jak opisać ją przejrzyście
Dla inwestora prywatnego przejrzysta faktura jest częścią profesjonalnej obsługi. Rozdziel robociznę od materiałów, nawet gdy wcześniej podałeś jedną cenę za całość. Klient widzi wtedy, co obejmuje rozliczenie, a Ty łatwiej porównasz fakturę z kosztorysem i wykryjesz, czy narzut na zakup materiałów rzeczywiście pokrył logistykę, transport oraz straty materiałowe.
Przy większych pracach stosuj pozycje zgodne z ofertą lub przedmiarem. Nie trzeba przepisywać całego kosztorysu inwestorskiego na fakturę, ale nazwy etapów muszą odpowiadać realnym robotom. Jeśli oferta przewidywała 45 m² gładzi, a po zmianie projektu wykonano 60 m², pracę dodatkową pokaż osobno i powiąż z akceptacją inwestora.
Taki porządek ogranicza spory przy odbiorze. Inwestor nie kwestionuje wtedy ogólnej kwoty dlatego, że nie rozumie, skąd się wzięła. Z kolei wykonawca nie traci czasu na ręczne szukanie danych w wiadomościach, zdjęciach i notatkach z placu budowy.
Jak usprawnić wycenę i fakturowanie robót
Faktura nie powinna być dokumentem tworzonym od zera. Najszybszy proces wygląda tak: przygotowujesz ofertę, ustalasz zakres, aktualizujesz ilości po wykonaniu robót, a następnie wystawiasz fakturę na bazie zaakceptowanych pozycji. To pozwala zachować zgodność między kosztorysowaniem, rozliczeniem i rzeczywistym wynikiem zlecenia.
Właśnie dlatego wykonawcy korzystają z eWyceniarki.pl jako programu do wycen i faktur budowlanych. Wycena przygotowana w około 2 minuty może stać się punktem wyjścia do profesjonalnej oferty, a po zakończeniu prac ułatwia przeniesienie robocizny i materiałów na dokument sprzedaży. Mniej przepisywania oznacza mniej błędów w ilościach, cenach i nazwach pozycji.
Przed wysłaniem faktury sprawdź jeszcze numer dokumentu, dane klienta, datę wykonania usługi, opis robót, wybrany wariant VAT i sumę końcową. Zajmuje to kilka minut, a często decyduje, czy pieniądze wpłyną po tygodniu, czy po serii korekt. Dobrze przygotowana faktura pokazuje inwestorowi, że tak samo precyzyjnie zarządzasz dokumentami, jak organizujesz roboty na budowie.
Autor: zespół ewyceniarka.pl
Sprawdź, jak łatwo możesz tworzyć profesjonalne dokumenty
dla swoich klientów. Wejdź na eWyceniarka.pl i zrób pierwszą wycenę!